
Assurance des marchandises transportées : bien choisir
 Emmanuelle
•
24 septembre 2026
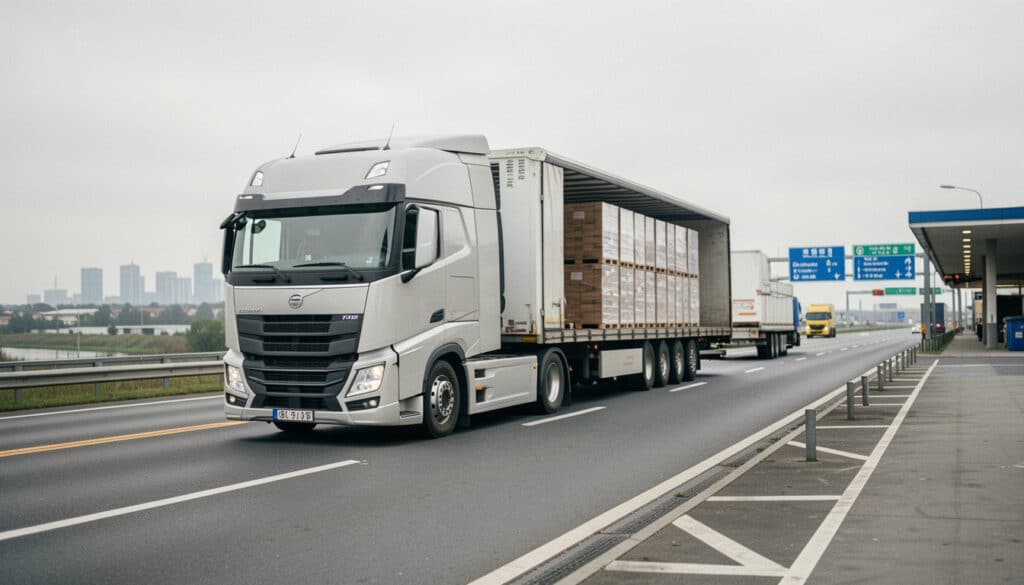
Quand un colis quitte votre entrepôt, le vrai stress commence souvent au premier virage. Assurance marchandises transportées est la solution qui permet de sécuriser vos expéditions, de limiter l’impact d’une casse, d’un vol ou d’une perte, et de garder le contrôle sur vos marges. Pour une TPE à Lille, un e-commerçant à Lyon ou un artisan qui livre en région, elle facilite la décision entre plusieurs offres et garantit une protection plus lisible pendant le trajet.
Avec une assurance marchandises transportées, vous comparez plus sereinement les garanties, les exclusions et les tarifs avant de souscrire. L’idée n’est pas seulement de “couvrir” un risque : c’est de choisir la formule la plus rentable selon votre activité, votre valeur d’envoi et votre fréquence de transport.
Pourquoi cette couverture devient vite indispensable selon votre activité
Quand une entreprise expédie chaque semaine des palettes, la question n’est plus théorique. Une assurance adaptée aide le professionnel à protéger sa marchandise face à un risque concret de casse, de retard ou de vol. Pour une entreprise qui travaille avec des produits fragiles, la valeur d’un seul sinistre peut dépasser plusieurs milliers d’euros. Dans ce cas, la responsabilité du transport ne suffit pas toujours, surtout si votre activité repose sur des livraisons récurrentes. Pour approfondir ce sujet, consultez notre guide sur transport de marchandises moins de 3 5 tonnes sous traitance.
Elle devient pertinente pour une entreprise dès que le transport pèse sur votre chiffre d’affaires. Vous pouvez alors couvrir un cas de perte totale ou partielle sans mettre en danger votre trésorerie, et protéger vos délais clients.
Les activités qui prennent le plus de risques en route
- TPE qui envoie du matériel fragile ou des pièces techniques
- PME avec expéditions régulières vers plusieurs régions
- E-commerçants qui gèrent des retours et des colis à forte valeur
- Artisans qui livrent des biens sur chantier ou chez le client
Un professionnel du mobilier sur mesure à Nantes n’a pas le même besoin qu’un atelier de textile. Pourtant, dans les deux cas, le transport expose la marchandise à un risque réel. Si votre activité dépend d’une livraison sans incident, la protection devient vite un choix rentable. En complément, découvrez capacité de transport léger de marchandises.
Quand la protection devient un vrai choix rentable
La bonne question est simple : combien vous coûte un incident par rapport au prix de l’assurance ? Si une casse moyenne vous fait perdre 1 800 euros et que la cotisation mensuelle reste contenue, la décision est évidente. Vous pouvez alors protéger votre entreprise sans alourdir vos charges, surtout lorsque la valeur transportée dépasse régulièrement 5 000 euros.
Ce que couvre vraiment une protection des biens pendant le trajet
Une bonne assurance ne se limite pas à un slogan commercial. Elle sert à couvrir la marchandise pendant le transport, depuis le chargement jusqu’à la livraison, selon les clauses du contrat. Selon les offres, la garantie peut intervenir en cas de dommage, de perte ou de vol, que le transit soit local ou international. C’est justement là que les écarts entre assureurs deviennent visibles.
Sur un trajet routier avec véhicule utilitaire, un choc peut abîmer des cartons. Dans un conteneur en transit, l’avarie peut venir de l’humidité ou d’une manutention brutale. La bonne assurance doit donc couvrir ces situations sans ambiguïté.
| Risque | Prise en charge fréquente |
|---|---|
| Casse | Indemnisation selon la valeur déclarée |
| Vol | Oui, si les conditions de sécurité sont respectées |
| Perte | Oui, en cas de disparition totale ou partielle |
| Accident | Oui, si la marchandise est endommagée |
| Avarie | Souvent, selon la garantie choisie |
Les garanties de base à vérifier avant de souscrire
Avant de signer, regardez si l’assurance mentionne bien le transport principal, le chargement, le déchargement et le transit. Une garantie claire doit préciser le plafond, la franchise et les délais de déclaration. Sur un trajet national, la prise en charge peut sembler simple ; en transit international, les règles changent vite.
Les limites fréquentes à repérer dans le contrat
Les exclusions sont souvent discrètes : emballage insuffisant, marchandise interdite, vol sans effraction ou valeur mal déclarée. C’est là qu’un contrat paraît complet, puis déçoit au moment du sinistre. Mieux vaut vérifier ces points avant de comparer le prix.
Formule tous risques ou couverture limitée : laquelle choisir ?
La formule tous risques attire parce qu’elle promet une assurance plus large, mais il faut savoir lire le contrat. Elle protège souvent mieux la marchandise en transport, tout en gardant des exclusions précises. L’assureur peut proposer une option étendue pour les biens sensibles, ou une version standard si votre produit supporte mieux les aléas. Le bon choix dépend surtout de la valeur à protéger et du niveau de sérénité souhaité.
Si vous souhaitez couvrir un produit coûteux, la formule complète est souvent plus rassurante. Pour une marchandise à faible valeur unitaire, une option plus simple peut suffire.
Ce que promet la formule tous risques
- Protection plus large contre les incidents courants
- Meilleure couverture des dommages accidentels
- Indemnisation plus confortable sur les biens à forte valeur
- Réduction du stress lors des expéditions sensibles
En contrepartie, le contrat tous risques coûte généralement plus cher et garde des limites. Un assureur sérieux détaille ces points sans ambiguïté, ce qui vous aide à choisir sans mauvaise surprise.
Dans quels cas une couverture plus simple suffit
Si votre marchandise est standard, peu fragile et expédiée en faible volume, une option plus légère peut être suffisante. Vous gardez ainsi un budget maîtrisé, tout en bénéficiant d’une protection utile. Le bon produit n’est pas toujours le plus complet, mais celui qui correspond à votre besoin réel.
Comparer les offres sans se tromper sur le prix et les services
Comparer une assurance ne se résume pas à regarder le tarif affiché. Le bon devis doit préciser la couverture, le niveau de service et la simplicité de souscription. Pour une entreprise locale qui expédie chaque mois, quelques euros de différence peuvent changer le choix final. Un professionnel gagne à demander plusieurs devis afin d’évaluer le rapport entre prix, garanties et accompagnement.
En pratique, le nombre de variables est limité, mais leur impact est fort : zone, fréquence, valeur, mode de transport et délai de traitement. C’est ce mélange qui fait varier le coût de l’assurance d’un mois à l’autre.
| Critère | Ce qu’il faut observer |
|---|---|
| Prix | Montant mensuel ou annuel |
| Garanties | Étendue de la couverture |
| Simplicité | Temps pour souscrire |
| Accompagnement | Qualité du service client |
- Type de marchandise transportée
- Valeur moyenne des envois
- Zone géographique couverte
- Mode de transport utilisé
- Fréquence des expéditions
Les critères qui font vraiment varier le tarif
Un devis peut passer de 18 à 65 euros par mois selon la valeur déclarée, la zone desservie et le niveau de couverture. L’assureur regarde aussi la nature du risque, le volume d’envois et l’historique de sinistres. Plus votre activité est spécifique, plus le contrat doit être précis.
Le bon réflexe pour comparer avant de souscrire
Demandez toujours un devis avec les mêmes données pour chaque assureur, sinon la comparaison devient faussée. Notez la franchise, le plafond et les exclusions, puis choisissez l’offre la plus cohérente avec votre activité. C’est le meilleur moyen de souscrire sans payer trop cher.
Responsabilités, exclusions et pièges à éviter avant de signer
Beaucoup d’entreprises pensent que tout incident incombe automatiquement au transporteur. En réalité, la responsabilité dépend du contrat, du mode de transport et des preuves disponibles. Une marchandise peut être endommagée pendant le transit, mais la charge finale n’est pas toujours la même selon le cas. L’assurance sert alors à combler l’écart entre ce que le transporteur prend en charge et ce que vous devez protéger vous-même.
Dans un transport routier local, l’expéditeur doit parfois apporter des informations précises sur l’emballage. Si le conteneur est mal préparé, la responsabilité peut être discutée. C’est pourquoi il faut connaître les exclusions avant de signer.
- Emballage jugé insuffisant
- Marchandise interdite ou non déclarée
- Vol sans trace d’effraction
- Retard de livraison sans dommage matériel
- Valeur sous-déclarée
- Franchise trop élevée par rapport au sinistre
Ce qui relève du transporteur et ce qui reste à votre charge
Le transporteur engage sa responsabilité s’il y a faute, mais cela ne couvre pas toujours la totalité du dommage. Si la preuve manque, votre assurance peut devenir la seule protection efficace. C’est un point clé pour garantir la continuité de votre activité.
Les exclusions qui changent vraiment la décision
Les plafonds et franchises modifient fortement l’intérêt d’un contrat. Une assurance peu chère peut sembler attractive, puis devenir insuffisante au premier sinistre. Vérifiez donc chaque information avant de protéger votre marchandise.
Les bons critères pour choisir une offre adaptée à votre entreprise
Pour choisir une assurance vraiment adaptée, partez de votre activité, pas du tarif seul. Une entreprise qui expédie chaque semaine n’a pas les mêmes besoins qu’un professionnel qui livre ponctuellement. La valeur des biens, le mode de transport, la zone desservie et la fréquence d’envoi doivent guider votre décision. Si vous transportez du matériel sensible, la couverture doit être plus solide qu’un simple contrat standard.
Le plus efficace consiste à souscrire après avoir comparé la franchise, le délai d’indemnisation et la qualité du service client. Une bonne assurance protège votre marchandise sans compliquer votre quotidien.
- Fréquence des expéditions
- Zone locale, nationale ou internationale
- Valeur moyenne des biens
- Montant de la franchise
- Délai de traitement des sinistres
- Qualité du service client
La méthode simple pour choisir selon votre profil
Si votre activité repose sur des envois réguliers et coûteux, privilégiez une assurance plus complète. Si vous expédiez peu et sur de courtes distances, une formule plus simple peut suffire. Dans tous les cas, comparez la valeur transportée avec le niveau de protection offert.
Quand demander un devis devient indispensable
Dès que la marchandise dépasse quelques milliers d’euros ou que le transport devient récurrent, un devis détaillé s’impose. C’est le meilleur moyen de souscrire au bon niveau, au bon prix, sans surpayer une garantie inutile.
FAQ – Questions fréquentes sur la protection des biens en transit
À qui s’adresse ce type de couverture ?
Elle vise surtout le professionnel qui expédie des biens de valeur, avec un vrai besoin de sécuriser chaque transport.
Quelles différences avec la responsabilité du transporteur ?
La responsabilité du transporteur dépend de la faute prouvée, alors qu’un contrat d’assurance peut offrir une couverture plus large.
La formule tous risques vaut-elle son coût ?
Oui si la valeur de la marchandise est élevée ou si le risque de dommage, de vol ou de perte est fréquent.
Quels documents faut-il pour obtenir un devis ?
On vous demandera en général la nature de la marchandise, sa valeur, la zone de transport et votre volume d’expédition.
Peut-on souscrire rapidement en ligne ?
Oui, la plupart des offres permettent de souscrire en quelques minutes après comparaison et validation du devis.
Que faire en cas de vol, de casse ou de perte ?
Prévenez aussitôt l’assureur, réunissez les preuves et déclarez le sinistre dans le délai prévu au contrat.
Faut-il une couverture différente pour un transport local ou international ?
Oui, car le niveau de risque, les règles et la responsabilité du transporteur varient selon la zone.

Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport